Istraživanje Ekonomskog instituta Sarajevo pokazalo je da je nivo finansijske pismenosti odraslih i srednjoškolaca u Bosni i Hercegovini nešto niži od prosjeka zemalja regije. Stručnjaci upozoravaju na potrebu uvođenja finansijskog obrazovanja u škole, transparentnijeg prikazivanja troškova bankarskih usluga i razvoja finansijskog tržišta.
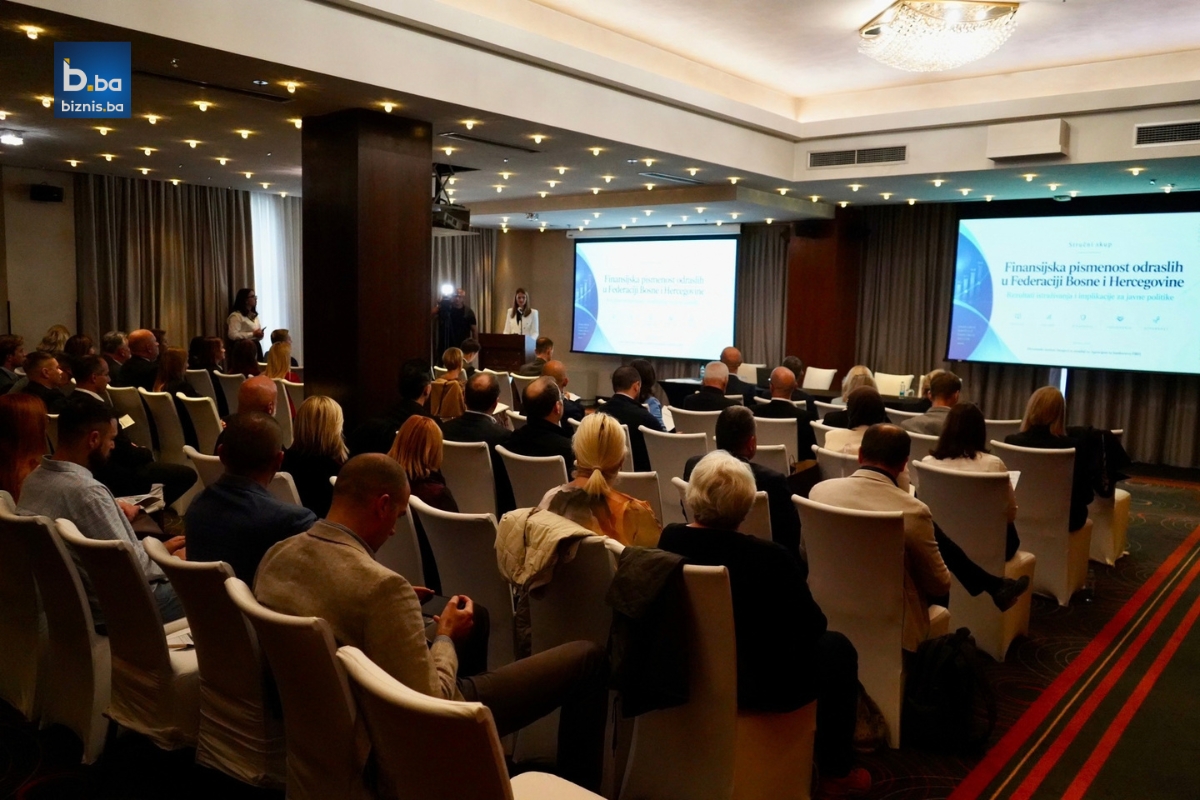
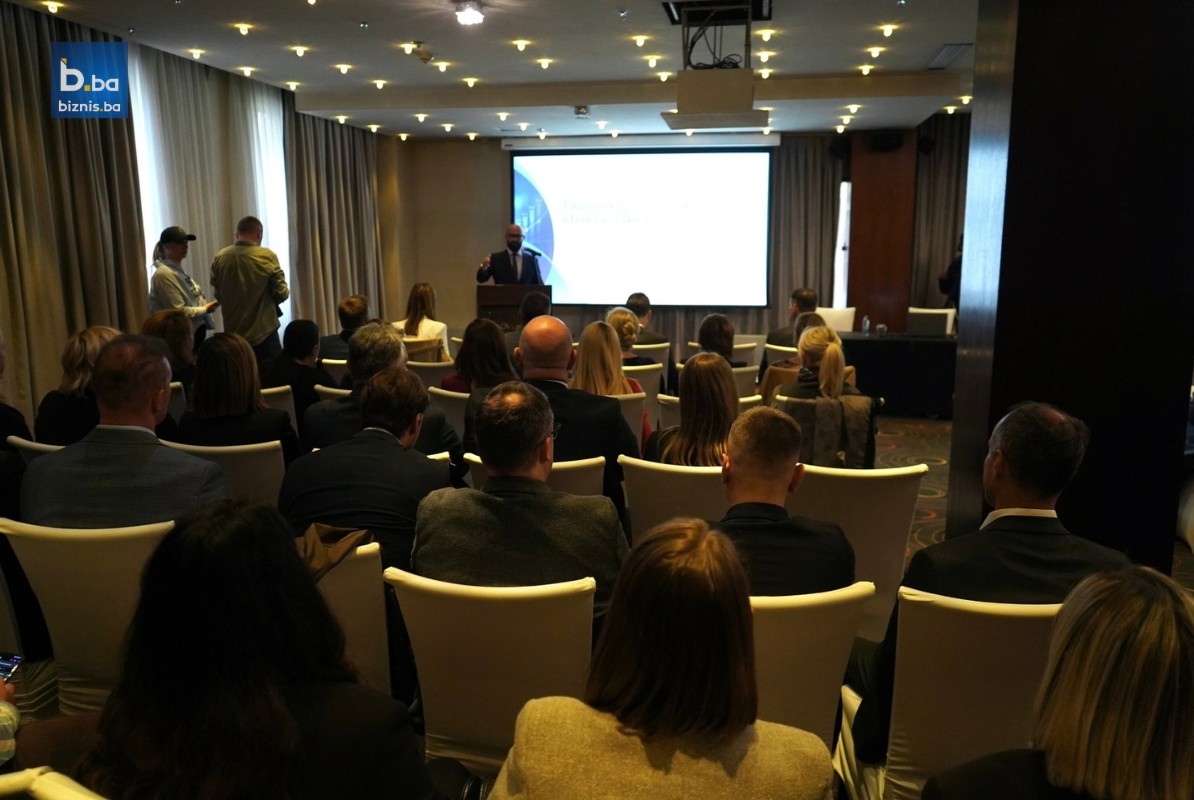
U hotelu Mövenpick Sarajevo danas je održan skup posvećen unapređenju finansijske pismenosti u Bosni i Hercegovini, na kojem su predstavljeni rezultati istraživanja o finansijskoj pismenosti odraslih i srednjoškolaca te razmatrani postojeći institucionalni i regulatorni okvir, iskustva drugih zemalja i mjere koje je potrebno poduzeti u narednom periodu.
Skup je organizovan s ciljem identifikacije prioriteta za sistemsko unapređenje finansijske pismenosti, a zaključci i preporuke trebali bi poslužiti kao doprinos izradi Akcionog plana za unapređenje finansijske pismenosti. U tom procesu predviđeno je aktivno učešće relevantnih institucija, finansijskog sektora, obrazovne i akademske zajednice, organizacija civilnog društva i drugih zainteresovanih aktera.
Jedna od ključnih poruka skupa jeste da se finansijska pismenost mora unapređivati zajedničkim djelovanjem institucija i finansijskog sektora, ali i kroz obrazovni sistem, kako bi građani bolje razumjeli finansijske proizvode i usluge koje koriste.
Naučna osnova za donošenje odluka
Istaknuto je da je za donošenje kvalitetnih zaključaka potrebno najprije utvrditi stvarno stanje finansijske pismenosti u BiH, prepoznati nedostatke i na osnovu rezultata istraživanja definisati smjernice za dalje djelovanje.
- Da bismo donosili određene zaključke, moramo imati naučnu podlogu. Zato je važno ovo što smo danas uradili s Ekonomskim institutom – da utvrdimo jesmo li finansijski pismeni ili nismo. Značaj naučnog rada jeste da postavi temelje, prije svega da ustanovimo kakva je situacija u BiH, a zatim da nam da smjernice u kojem pravcu trebamo djelovati - kazao je Jasmin Mahmuzić direktor Agencije za bankarstvo.
.jpg)
Naglašeno je da odgovornost za unapređenje finansijske pismenosti snose sve institucije i pojedinci u sistemu, posebno kada je riječ o otklanjanju nedostataka utvrđenih analizom.
Finansijski i bankarski sektor mijenjaju se brže nego ikada, zbog čega je važno da korisnici finansijskih usluga odgovorno upravljaju prihodima i rashodima te razumiju svoja prava i obaveze, ali i prava i obaveze finansijskih institucija s kojima ulaze u dugoročne finansijske odnose.
Bolja informisanost i odgovornije finansijsko ponašanje, kako je istaknuto, mogu doprinijeti stabilnijem i sigurnijem bankarskom sistemu, smanjenju broja kredita koji se ne mogu vraćati i većem zadovoljstvu korisnika finansijskih usluga.
Banke dominiraju finansijskim sistemom BiH
Iako građani imaju povjerenja u bankarski sistem, ukazano je na to da je finansijski sistem BiH izrazito orijentisan na banke, dok su drugi finansijski instrumenti i tržišta nedovoljno razvijeni.
- Nema razvoja određene ekonomije bez razvoja finansijskog tržišta. Depoziti su sigurni i to smo pokazali u prethodnim godinama, kroz krize, kada smo uspjeli sačuvati depozite i povjerenje građana u bankarski sistem. Nama je kao regulatoru drago da depoziti rastu i da vidimo stabilan bankarski sistem, jer bez bankarskog sistema, koji jeste stub finansijskog sistema BiH, nema ni razvoja privrede - naglasio je.
Prema podacima Centralne banke BiH, depoziti stanovništva iz prošle godine iznose oko 19 milijardi KM. Taj iznos, s jedne strane, pokazuje da građani izdvajaju dio novca za štednju, dok s druge ukazuje na ograničene mogućnosti za čuvanje i ulaganje ušteđevine izvan bankarskog sistema.
- Taj podatak nam govori dvije stvari. Jedna je da naše stanovništvo ipak štedi određeni dio novčanih sredstava, a druga da finansijsko tržište u BiH nije dovoljno razvijeno, odnosno da stanovništvo nema mnogo alternativa za čuvanje ušteđenog novca izvan bankarskog sistema. Tu mislim na tržište kapitala, koje je na nezavidnom nivou, ali i na druge finansijske instrumente - pojasnio je Edis Ražanica direktor Udruženja banaka BiH.
.jpg)
Istaknuto je i da štednju treba posmatrati u odnosu na ostvareni dohodak. U poređenju s drugim zemljama, ocijenjeno je da postoji prostor za povećanje štednje stanovništva.
Posebno je upozoreno da se, prema podacima iznesenim na skupu, između 60 i 70 posto depozita stanovništva nalazi na tekućim računima. To dodatno ukazuje na potrebu razvoja finansijskog tržišta i stvaranja većeg broja mogućnosti za upravljanje novcem i ulaganjem ušteđevine.
Istraživanje obuhvatilo više od 1.000 ispitanika
Ekonomski institut Sarajevo proveo je istraživanje finansijske pismenosti odraslog stanovništva, kao i zasebno istraživanje među učenicima trećih i četvrtih razreda srednjih škola. U uzorku je bilo više od 1.000 ispitanika.
Rezultati su pokazali da je nivo finansijske pismenosti u obje grupe nešto niži od prosjeka zemalja regije. Prema predstavljenim nalazima, potrebno je uložiti dodatne napore kako bi se dostigle ciljane vrijednosti koje se prate u Evropskoj uniji i zemljama Organizacije za ekonomsku saradnju i razvoj (OECD).
Kada je riječ o odraslom stanovništvu, predstavljen je prosječni ponderisani rezultat od 57,4, dok je kod srednjoškolaca rezultat iznosio 424. Prema objašnjenju predstavnika Instituta, 400 predstavlja donju granicu za procjenu finansijske pismenosti djece tog uzrasta.
Analiza je obuhvatila više dimenzija, među kojima su finansijska inkluzija, digitalna finansijska pismenost, finansijska otpornost i finansijsko blagostanje.
Rezultati ukazuju na potrebu da se aktivnosti prilagode različitim kategorijama stanovništva, njihovom uzrastu, znanju i potrebama, umjesto da se finansijska edukacija provodi na isti način za sve.
Finansijsku pismenost treba uvesti u škole
Jedna od preporuka iznesenih na skupu jeste da se finansijska pismenost počne razvijati od najranijeg uzrasta i postepeno uključi u formalno obrazovanje, počevši od osnovne škole.
Iskustva drugih zemalja pokazuju da se finansijski pojmovi mogu obrađivati kroz različite nastavne predmete, čime bi djeca već tokom školovanja učila kako razumjeti novac, kamate, štednju i druge finansijske odluke.
Kao primjer nedostataka u razumijevanju finansijskih pojmova naveden je slučaj učenika sedmog ili osmog razreda koji u nastavi obrađuje obračun zatezne kamate, dok nastavnica, prema navedenom primjeru, nije u stanju objasniti složenu kamatu.
.jpg)
Upozoreno je da pogrešno razumijevanje i tumačenje finansijskih pojmova u ranom uzrastu kasnije može biti teško ispraviti.
U okviru dosadašnjih aktivnosti pripremljena su tri priručnika: jedan za odraslo stanovništvo, drugi za srednjoškolce i treći za djecu od šestog do devetog razreda osnovne škole.
Istraživanje je, kako je pojašnjeno, pokazalo da je potrebno koristiti različite načine komunikacije i edukacije, prilagođene potrebama ciljnih grupa. Među predloženim kanalima su društvene mreže, online programi i posebni programi namijenjeni određenim kategorijama stanovništva.
Predstavnici finansijskog sektora istakli su da se zalažu za uvođenje finansijske pismenosti u formalno obrazovanje, dok banke i druge finansijske institucije, zajedno s regulatorima, Centralnom bankom i akademskom zajednicom, rade na projektima kojima bi se finansijsko znanje približilo korisnicima.
Cilj je stvoriti generacije građana koje će bolje razumjeti proizvode i usluge na finansijskom tržištu i moći donositi informisanije odluke.
Građani znaju šta je kredit, ali ne porede uvijek ukupne troškove
Govoreći o finansijskoj pismenosti, Muamer Halilbašić direktor Ekonomskog instituta je ukazao na razliku između poznavanja osnovnih finansijskih pojmova i njihove primjene u svakodnevnim odlukama. Kako je naveo, građani uglavnom znaju šta su inflacija i kredit, ali to ne znači da prilikom zaduživanja obavezno porede ponude različitih banaka i sagledavaju ukupne troškove.
- Moramo raditi na tome da se osiguraju uslovi za donošenje boljih finansijskih odluka. Konstatujemo da ljudi često imaju određeni nivo znanja, znaju šta je inflacija i šta je kredit, ali kada ih pitate da li prilikom uzimanja kredita porede ponude različitih banaka i gledaju ukupne troškove, vidite da su njihovo ponašanje i stavovi na nižem nivou u odnosu na nivo znanja - kazao je Halilbašić.
.jpg)
Prema njegovim riječima, važnu ulogu u tome imaju regulatori i finansijske institucije, koje bi građanima trebale pružiti jasne i transparentne informacije o troškovima svojih proizvoda i usluga.
- Da bismo to promijenili, sa strane regulatora moramo napraviti iskorak i privoljeti finansijske aktere na tržištu da informacije osiguraju na transparentan način. Stanovništvo dobro poredi kamate između različitih banaka, ali finansijske institucije u BiH, u odnosu na institucije u drugim zemljama, veći dio prihoda ostvaruju kroz različite naknade. Morali bismo osigurati mogućnost poređenja, tako da svaki građanin zna koliko neki standardni proizvod košta u različitim bankama. Također, potrebno je dosta raditi na pojednostavljivanju promjene banke s kojom građani posluju - poručio je Halilbašić.
Poruke sa skupa ukazuju na to da unapređenje finansijske pismenosti zahtijeva istovremeno jačanje znanja građana, razvoj finansijskog tržišta, transparentnije prikazivanje troškova i dostupnije informacije o finansijskim proizvodima. Takav pristup trebao bi omogućiti građanima da odgovornije upravljaju novcem i donose bolje informisane odluke, a dugoročno doprinijeti stabilnosti finansijskog sistema u BiH.